
Bank Jambi Dinilai Strategis Dorong UMKM Jambi Naik Kelas

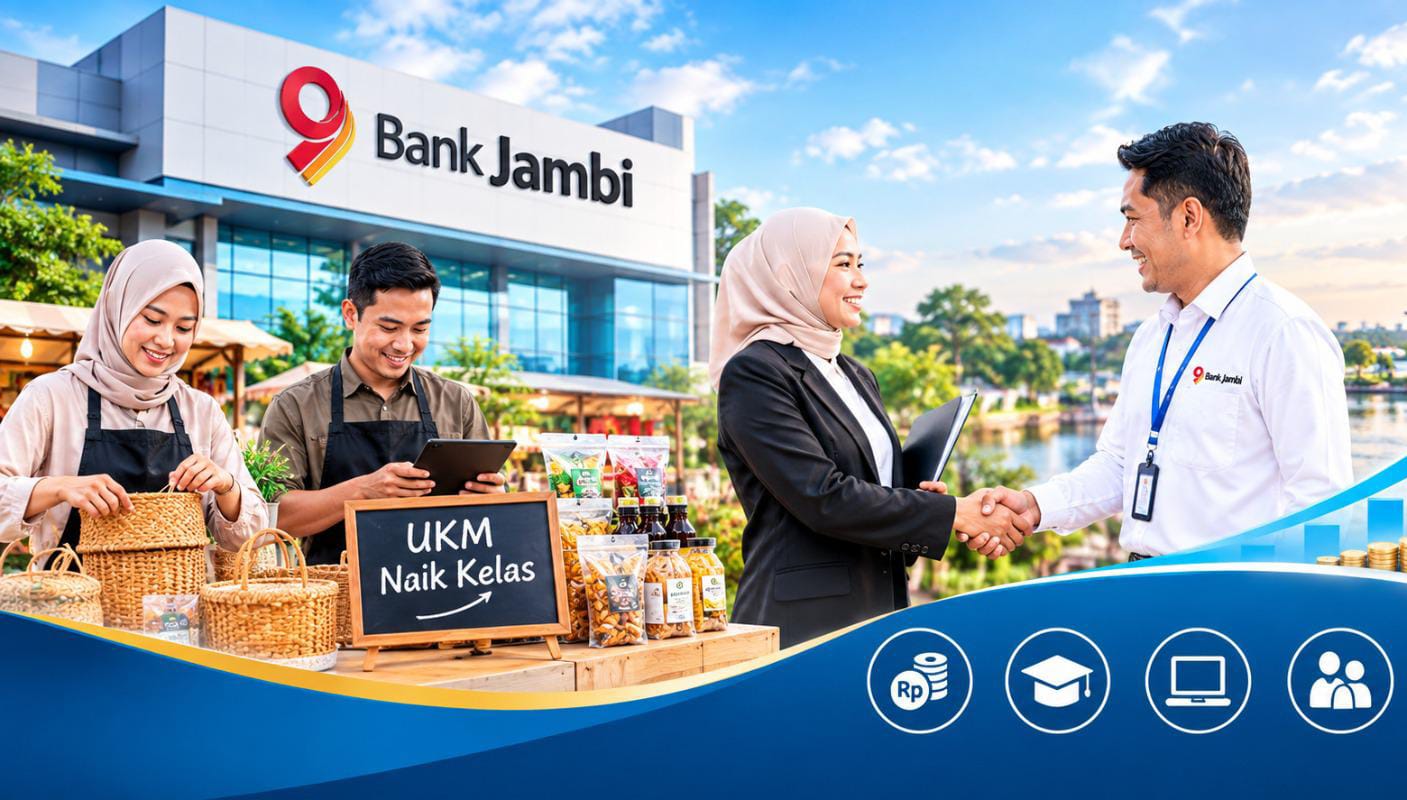
WIB NEWS — Bank Jambi dinilai memiliki peran strategis dalam mendorong pelaku usaha mikro, kecil, dan menengah (UMKM) di Provinsi Jambi untuk berkembang menjadi usaha yang lebih profesional, produktif, dan berdaya saing.
Pengamat perbankan Laila Farhat mengatakan, penguatan sinergi antara Pemerintah Daerah (Pemda) dan Bank Jambi menjadi salah satu kunci dalam membangun ekosistem UMKM yang mandiri dan berkelanjutan.
Menurutnya, pemberdayaan UMKM tidak semestinya hanya berfokus pada pemberian bantuan atau modal. Lebih dari itu, pelaku usaha perlu didorong agar mampu tumbuh menjadi salah satu kekuatan ekonomi baru di daerah.

“Bank Jambi memiliki posisi yang sangat strategis. Sebagai bank pembangunan daerah, Bank Jambi bukan hanya menjalankan fungsi intermediasi, tetapi juga mempunyai tanggung jawab untuk ikut menggerakkan sektor riil,” ujar Laila.
Ia menjelaskan, pengembangan UMKM harus menjadi bagian penting dari strategi memperkuat perekonomian daerah. Karena itu, kebijakan pemerintah perlu berjalan beriringan dengan dukungan sektor perbankan.
Dukungan terhadap UMKM, lanjutnya, tidak cukup hanya dengan menyediakan pembiayaan. Pelaku usaha juga membutuhkan literasi keuangan, digitalisasi, pendampingan, penguatan manajemen, legalitas usaha, hingga akses pasar yang lebih luas.

Laila menilai masih banyak persoalan UMKM yang tidak semata-mata disebabkan keterbatasan modal. Sejumlah pelaku usaha masih menghadapi kendala dalam administrasi, pencatatan keuangan, legalitas, maupun tata kelola bisnis.
Selain itu, kemampuan pemasaran dan pemenuhan standar produk juga menjadi tantangan ketika UMKM ingin memperluas jangkauan pasar. Oleh sebab itu, pembiayaan idealnya diberikan bersamaan dengan pendampingan secara berkelanjutan.

Dorong Konsep UMKM Naik Kelas
Laila menilai konsep UMKM naik kelas perlu menjadi paradigma baru dalam program pemberdayaan ekonomi daerah. Keberhasilan program tidak seharusnya hanya diukur berdasarkan jumlah pelaku usaha yang memperoleh pembiayaan.
“Naik kelas itu artinya usaha semakin profesional. Ada pencatatan keuangan, legalitas jelas, transaksi semakin tertata, mampu mengakses pembiayaan formal, memanfaatkan teknologi dan memiliki pasar yang semakin luas,” katanya.
Dalam konteks tersebut, Bank Jambi dinilai dapat mengambil peran lebih besar sebagai salah satu lokomotif pembiayaan UMKM di Provinsi Jambi.
Sebagai bank pembangunan daerah, Bank Jambi memiliki kedekatan dengan karakteristik ekonomi serta pelaku usaha lokal. Keunggulan tersebut dapat dimanfaatkan untuk merancang skema pembiayaan yang lebih sesuai dengan kebutuhan UMKM.
Meski demikian, penyaluran pembiayaan tetap harus dilakukan dengan menerapkan prinsip kehati-hatian perbankan.
Laila menegaskan, pelaku UMKM membutuhkan pembiayaan yang benar-benar produktif, bukan sekadar kredit dengan bunga murah. Modal yang diberikan harus mampu meningkatkan kapasitas produksi, mendorong pertumbuhan omzet, serta memperkuat kemandirian usaha.
“Yang dibutuhkan bukan sekadar kredit murah, tetapi kredit yang produktif. Pembiayaan harus mampu menciptakan kapasitas produksi, meningkatkan omzet dan pada akhirnya membuat usaha menjadi semakin mandiri,” jelasnya.
Ia juga menyoroti pentingnya pendampingan setelah pembiayaan diberikan. Bank dapat memantau perkembangan usaha sekaligus memberikan edukasi kepada debitur agar modal yang diterima benar-benar dimanfaatkan untuk kegiatan produktif.
Pola tersebut dinilai dapat menciptakan hubungan yang lebih sehat antara perbankan dan pelaku UMKM. Bank mendapatkan debitur yang semakin berkualitas, sedangkan pelaku usaha memperoleh kesempatan untuk berkembang secara berkelanjutan.
Sinergi Pemda dan Bank Jambi
Tidak hanya sektor perbankan, pemerintah daerah juga memiliki peran penting dalam menciptakan iklim usaha yang kondusif bagi pertumbuhan UMKM.
Pemda dapat membantu pelaku usaha melalui penguatan legalitas, pelatihan, perluasan akses pasar, hingga membuka peluang bagi produk lokal melalui pengadaan barang dan jasa.
Ruang bagi produk-produk UMKM lokal untuk masuk ke berbagai rantai perdagangan juga perlu diperluas. Langkah tersebut akan semakin efektif apabila dibarengi dengan dukungan pembiayaan dan peningkatan literasi keuangan dari Bank Jambi.
“Pemda punya kewenangan dan program, Bank Jambi punya instrumen pembiayaan. Kalau dua kekuatan ini disatukan, dampaknya akan jauh lebih besar dibanding berjalan sendiri-sendiri,” kata Laila.
Menurutnya, indikator keberhasilan pemberdayaan UMKM juga perlu diperluas. Besarnya penyaluran kredit tidak seharusnya menjadi satu-satunya ukuran keberhasilan program pembiayaan.
Pertumbuhan omzet, peningkatan aset, produktivitas, kualitas produk, perluasan pasar, hingga kemampuan menciptakan lapangan kerja dinilai lebih mampu menggambarkan dampak pembiayaan terhadap perkembangan UMKM.
“Jadi jangan hanya menghitung berapa kredit yang tersalurkan. Ukur juga berapa UMKM yang benar-benar tumbuh setelah mendapatkan pembiayaan,” tegasnya.
UMKM Berikan Efek Berantai bagi Ekonomi
Laila menilai penguatan UMKM berpotensi memberikan efek berantai terhadap perekonomian Provinsi Jambi.
Ketika sebuah usaha berkembang, kebutuhan terhadap bahan baku meningkat dan penyerapan tenaga kerja juga berpotensi bertambah. Aktivitas UMKM yang semakin tinggi pada akhirnya turut mendorong perputaran transaksi ekonomi di tengah masyarakat.
Jika berlangsung secara konsisten, pertumbuhan tersebut dapat memberikan kontribusi yang lebih luas terhadap perekonomian daerah.
Karena itu, Laila mendukung langkah pemerintah daerah yang menempatkan UMKM sebagai salah satu fondasi penguatan ekonomi daerah. Ia berharap Bank Jambi dapat terus meningkatkan kontribusinya tidak hanya melalui pembiayaan, tetapi juga pendampingan dan penguatan kapasitas pelaku usaha.
“UMKM adalah ekonomi yang paling dekat dengan masyarakat. Kalau UMKM tumbuh, manfaat pertumbuhan ekonomi akan lebih cepat dirasakan masyarakat,” pungkasnya.
Ia optimistis sinergi yang konsisten antara Pemda, Bank Jambi, dan pelaku usaha dapat melahirkan semakin banyak UMKM lokal yang profesional, produktif, kompetitif, serta mampu menembus rantai ekonomi yang lebih luas.


Tinggalkan Balasan
Anda harus masuk untuk berkomentar.